UEBELL · 전국 대학 대학기관평가인증 공개판 — 편람은 모두, 학교 값은 공개 자료로
UEBELL 대학기관평가인증
자체진단평가 시스템 · 4주기 · 2027년 평가
편람 · 24준거 · 평가영역 1 대학경영 및 사회적 책무

1.3재정 확보 및 집행

인증기준
대학은 교육목표를 달성하기 위해 재정 운영 계획을 수립하고 이에 따라 필요한 재원을 안정적으로 확보하고 있으며, 지속적인 재원 확충을 위해 재원을 다양화하고 있다. 그리고 확보된 재원을 효율적으로 운영하기 위한 계획을 수립하고, 합리적 절차에 따라 예산을 편성·집행하며 학생들을 위한 교육활동에 적절히 환원하고 있다. 또한 예산 편성·집행 결과를 평가하여 대학재정 운영에 반영하고 있다.
보고서 주요 내용

보고서에 쓸 것과 양식

  1. 1.세입 중 등록금 비율: 최근 3년 자료, 최근 3년간 평균

    【양식 1.3-1】 세입 중 등록금 비율편람 78쪽
    공시연도 (회계연도)등록금(원) (A)운영수입(원) (B)세입 중 등록금 비율(%) (C=(A/B)×100)
    2024년 (2023회계연도)··①
    2025년 (2024회계연도)··②
    2026년 (2025회계연도)··③
    평균(①+②+③) 3
    • · 1. 2023, 2024, 2025회계연도 결산 자료를 사용함
    • · 2. 등록금: 교비회계의 등록금 수입. 단, 평생교육원 등 수료과정(비학위과정)의 단기수강료 수입은 제외함
    • · 3. 운영수입: 교비회계 자금계산서(결산) 자료의 등록금 수입 + 수강료 수입 + 법인전입금 + 기타전입금 + 기부금 + 국고보조금 + 산학협력단및학교기업전입금 + 교육부대수입 + 교육외수입
  2. 2.세입 중 기부금 비율: 최근 3년 자료, 최근 3년간 평균

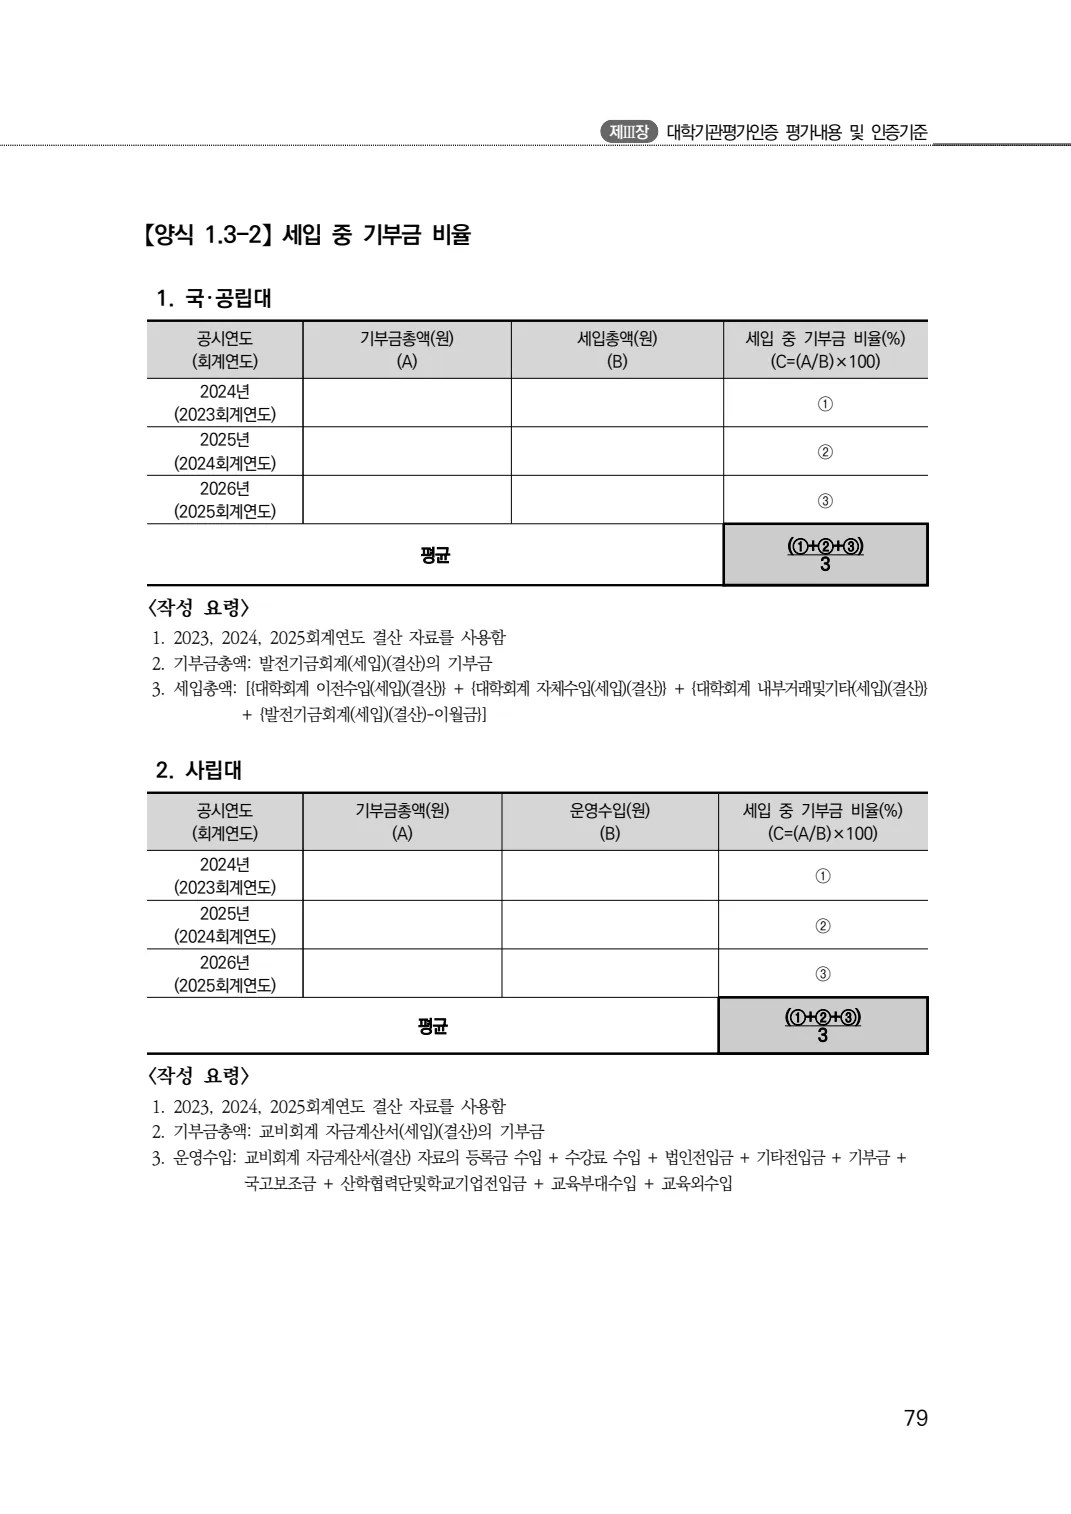
    【양식 1.3-2】 세입 중 기부금 비율편람 79쪽
    공시연도 (회계연도)기부금총액(원) (A)운영수입(원) (B)세입 중 기부금 비율(%) (C=(A/B)×100)
    2024년 (2023회계연도)··①
    2025년 (2024회계연도)··②
    2026년 (2025회계연도)··③
    평균(①+②+③) 3
    • · 1. 2023, 2024, 2025회계연도 결산 자료를 사용함
    • · 2. 기부금총액: 교비회계 자금계산서(세입)(결산)의 기부금
    • · 3. 운영수입: 교비회계 자금계산서(결산) 자료의 등록금 수입 + 수강료 수입 + 법인전입금 + 기타전입금 + 기부금 +국고보조금 + 산학협력단및학교기업전입금 + 교육부대수입 + 교육외수입
  3. 3.법인 책무성(사립대학) 비율: 최근 3년 자료, 최근 3년간 평균

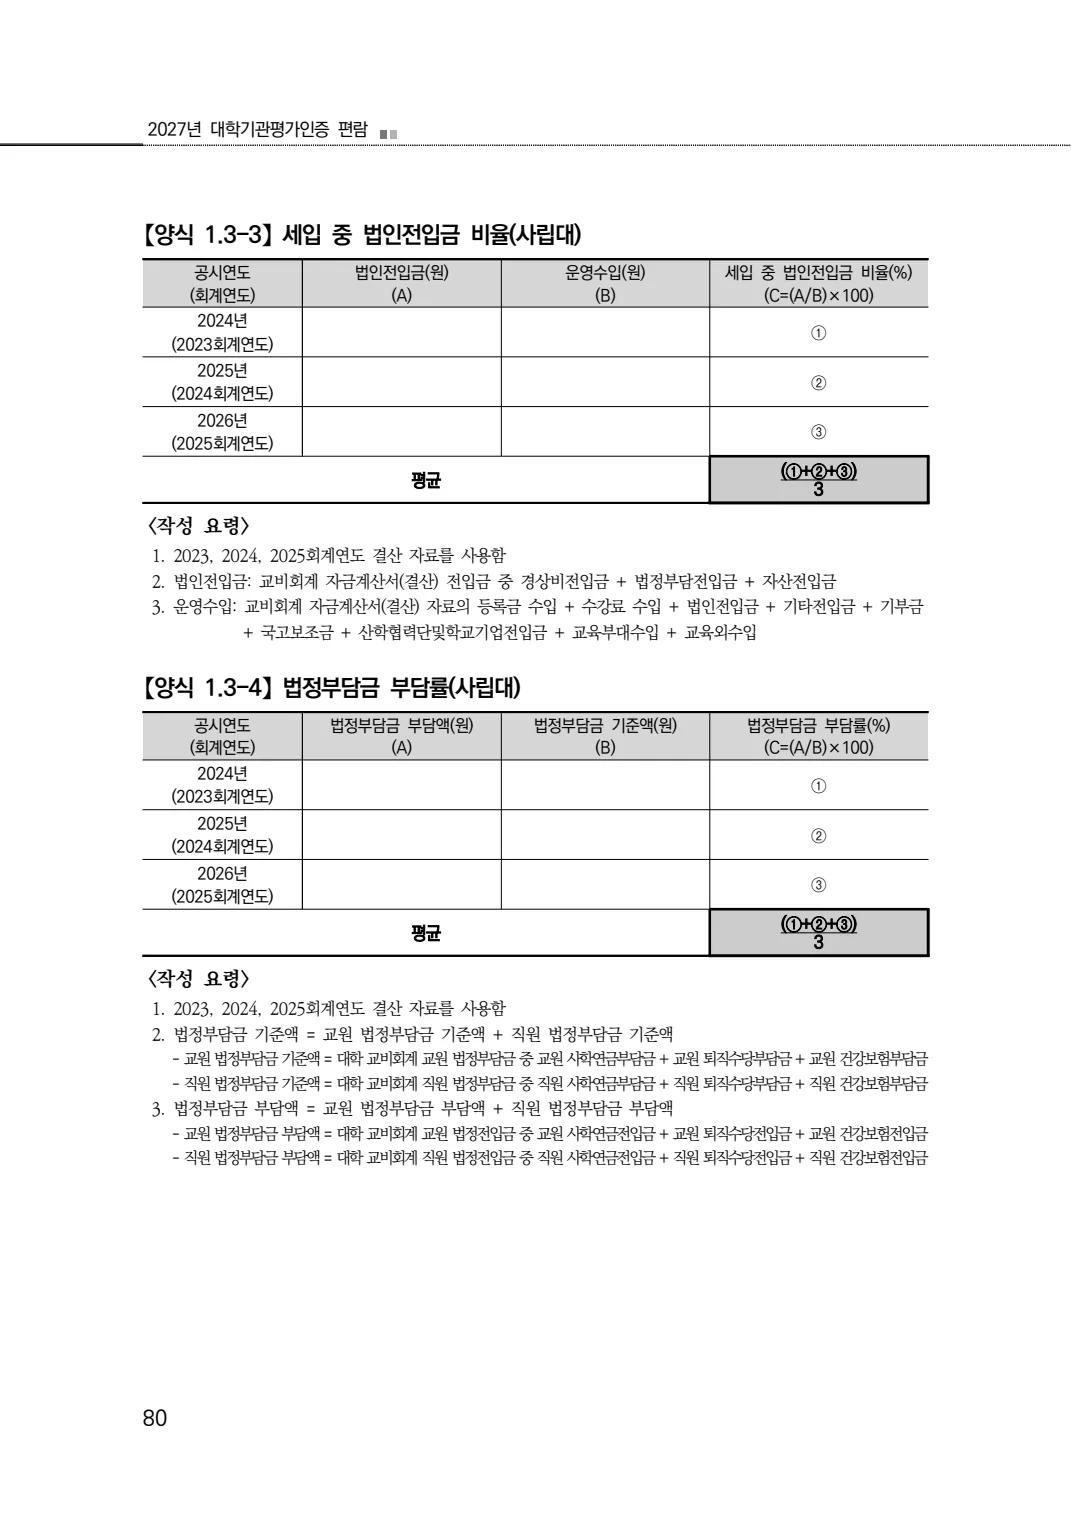
    【양식 1.3-3】 세입 중 법인전입금 비율(사립대)편람 80쪽
    공시연도 (회계연도)법인전입금(원) (A)운영수입(원) (B)세입 중 법인전입금 비율(%) (C=(A/B)×100)
    2024년 (2023회계연도)··①
    2025년 (2024회계연도)··②
    2026년 (2025회계연도)··③
    평균(①+②+③) 3
    • · 1. 2023, 2024, 2025회계연도 결산 자료를 사용함
    • · 2. 법인전입금: 교비회계 자금계산서(결산) 전입금 중 경상비전입금 + 법정부담전입금 + 자산전입금
    • · 3. 운영수입: 교비회계 자금계산서(결산) 자료의 등록금 수입 + 수강료 수입 + 법인전입금 + 기타전입금 + 기부금 + 국고보조금 + 산학협력단및학교기업전입금 + 교육부대수입 + 교육외수입
    【양식 1.3-4】 법정부담금 부담률(사립대)편람 80쪽
    공시연도 (회계연도)법정부담금 부담액(원) (A)법정부담금 기준액(원) (B)법정부담금 부담률(%) (C=(A/B)×100)
    2024년 (2023회계연도)··①
    2025년 (2024회계연도)··②
    2026년 (2025회계연도)··③
    평균(①+②+③) 3
    • · 1. 2023, 2024, 2025회계연도 결산 자료를 사용함
    • · 2. 법정부담금 기준액 = 교원 법정부담금 기준액 + 직원 법정부담금 기준액
    • · 3. 법정부담금 부담액 = 교원 법정부담금 부담액 + 직원 법정부담금 부담액
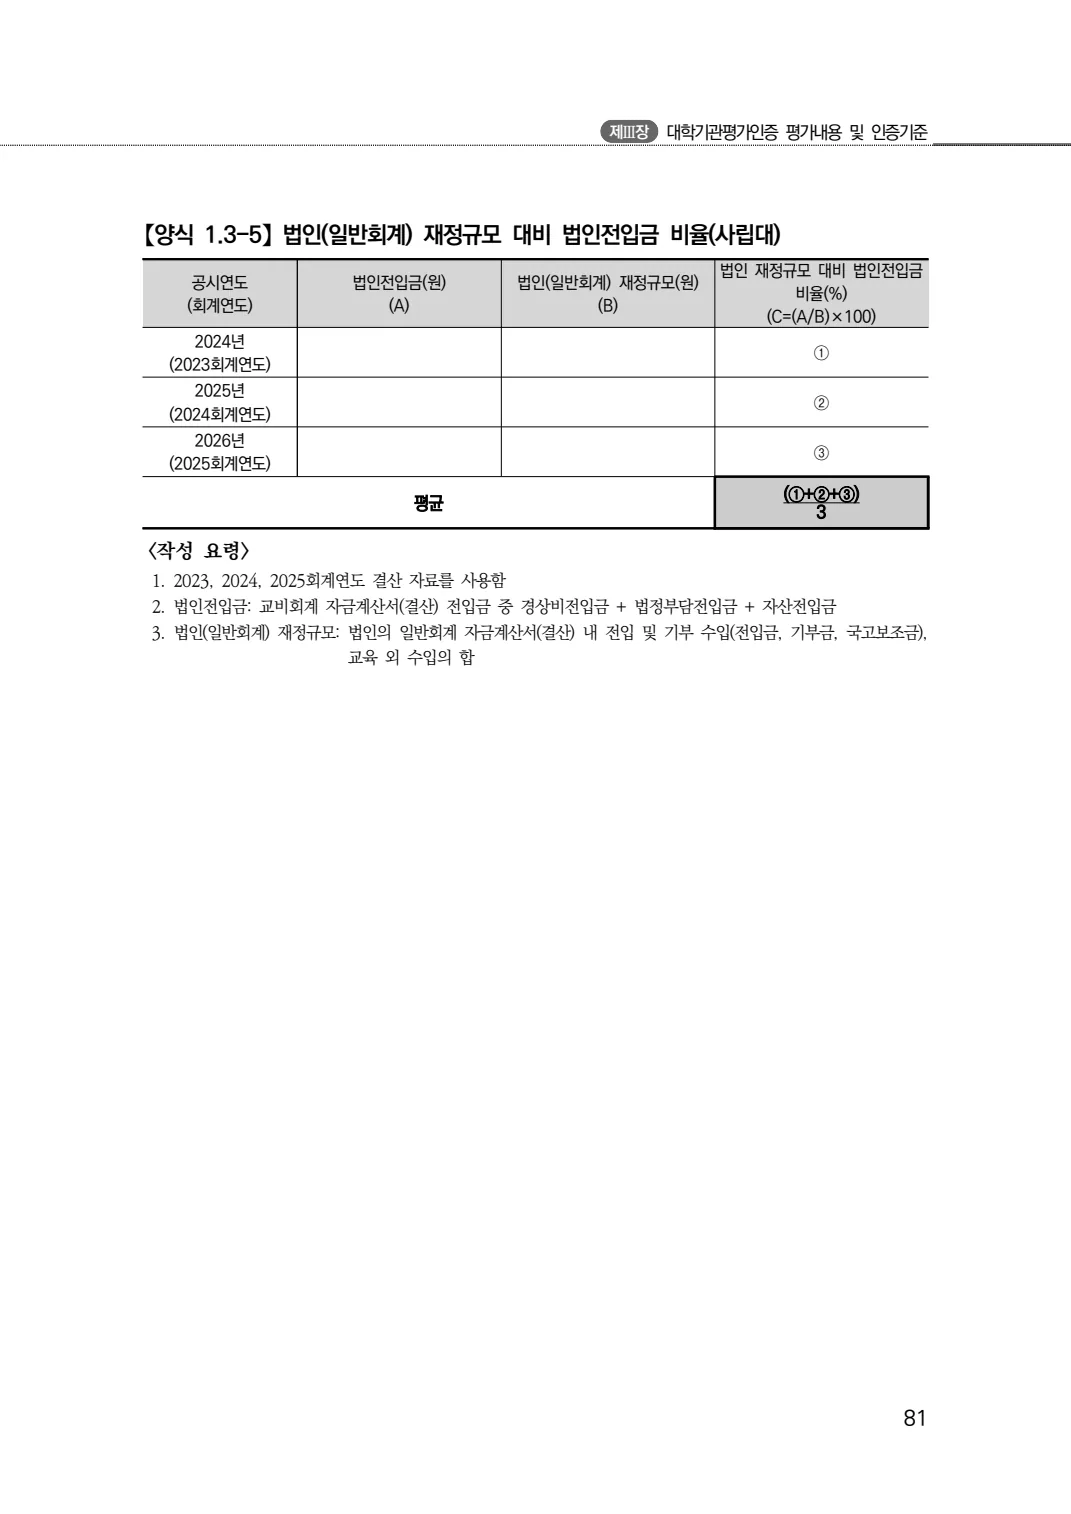
    【양식 1.3-5】 법인(일반회계) 재정규모 대비 법인전입금 비율(사립대)편람 81쪽
    공시연도 (회계연도)법인전입금(원) (A)법인(일반회계) 재정규모(원) (B)법인 재정규모 대비 법인전입금 비율(%) (C=(A/B)×100)
    2024년 (2023회계연도)··①
    2025년 (2024회계연도)··②
    2026년 (2025회계연도)··③
    평균(①+②+③) 3
    • · 1. 2023, 2024, 2025회계연도 결산 자료를 사용함
    • · 2. 법인전입금: 교비회계 자금계산서(결산) 전입금 중 경상비전입금 + 법정부담전입금 + 자산전입금
    • · 3. 법인(일반회계) 재정규모: 법인의 일반회계 자금계산서(결산) 내 전입 및 기부 수입(전입금, 기부금, 국고보조금), 교육 외 수입의 합
  4. 4.재정 확보 노력: 재원의 다양성, 재원 확충의 지속가능성 등

  5. 5.교육비 환원율: 최근 3년 자료, 최근 3년간 평균

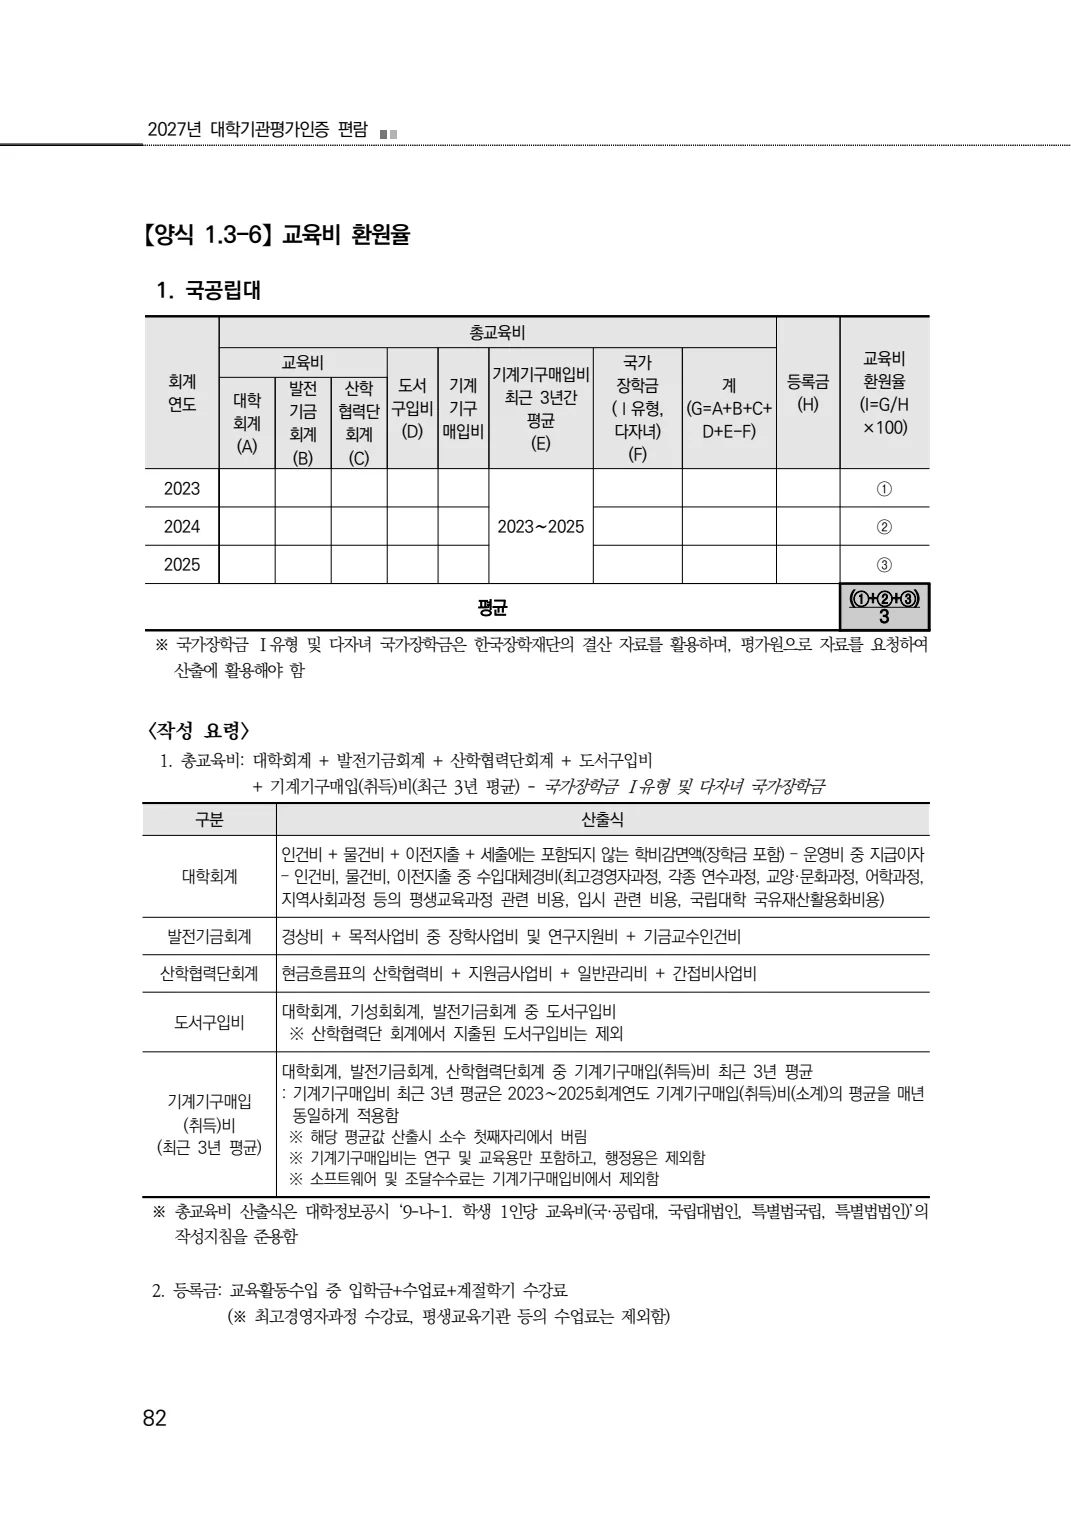
    【양식 1.3-6】 교육비 환원율편람 82쪽
    회계 연도총교육비등록금 (K)교육비 환원율 (L=J/K×100
    교육비도서 구입비 (C)기계기구매입비건축비건축비 최근 5년 평균 2.5% (H)국가 장학금 ( Ⅰ 유형, 다자녀) (I)계 (J= A+B+C+G+H-I)
    교비 회계 (A)산학 협력단 회계 (B)교비 회계 (D)산학 협력단 회계 (E)소계 (F=D+E)최근 5년 평균 (G)
    2019년·············
    2020년·············
    2021년·············
    2022년·············
    2023년······2019∼2023·2019∼2023···①
    2024년······2020∼2024·2020∼2024···②
    2025년······2021∼2025·2021∼2025···③
    평균(①+②+③) 3
    • · 1. 총교육비: 교비회계 + 산학협력단회계 + 도서구입비 + 기계기구매입(취득)비 (최근 5년 평균) + 건축비 (최근 5년 평균의 2.5%) - 국가장학금Ⅰ유형 및 다자녀 국가장학금
    • · 2. 등록금: 교비회계의 등록금 수입. 단, 평생교육원 등 수료과정(비학위과정)의 단기 수강료 수입은 제외함
  6. 6.예산 편성 및 집행의 절차와 방법

  7. 7.예산 집행 실적: 최근 3년 자료

  8. 8.예산 집행의 평가 및 환류 실적: 최근 3년 자료

근거 자료

무엇으로 보여 주는가

정보공시
  • · 8. 예·결산 내역 등 학교 및 법인의 회계에 관한 사항
  • · 9-나. 학생 1인당 교육비 산정근거
제출자료
  • · [관련 규정] 예산 편성 관련 규정 및 지침
현지확인자료
  • · 중장기 재정 운영 계획서
  • · 예·결산보고서: 최근 3년 자료
  • · 예산 편성 의견 수렴 관련 자료: 최근 3년 자료
현지면담
  • · 기획처장
  • · 예·결산 담당자
주요 점검사항

평가위원이 묻는 것 8

  1. 1세입 중 등록금 비율, 세입 중 기부금 비율, 법인 책무성(사립대학) 비율의 최근 3년간 평균이 기준값을 충족하는가
  2. 2최근 3년간 재원별 확보 추이가 적절한가
  3. 3다양한 재원 확보를 위해 노력하고 있는가
  4. 4각 재원들을 지속적으로 확보할 수 있는가
  5. 5교육비 환원율의 최근 3년간 평균이 기준값을 충족하는가
  6. 6예산을 합리적으로 편성하고 있는가
    • - 대학발전계획과 연계하여 예산을 편성하고 있는가
    • - 규정을 준수하고, 구성원의 의견을 수렴하여 예산을 편성하고 있는가
  7. 7예산을 적절하게 집행하고 있는가
  8. 8예산 집행 결과를 평가하여 환류하고 있는가
유의사항 및 관련 정책
  1. 1.국공립대학 세입총액은 {대학회계 이전수입(세입)(결산)} + {대학회계 자체수입(세입)(결산)} + {대학회계 내부거래및기타(세입)(결산)} + {발전기금회계(세입)(결산)-이월금}임
  2. 2.국공립대학 등록금은 교육활동수입 중 입학금 + 수업료 + 계절학기 수강료임. 단, 최고경영자과정 수업료, 평생교육기관 등의 수업료는 제외함
  3. 3.사립대학 운영수입은 {교비회계 자금계산서(결산) 자료의 등록금 수입 + 수강료 수입 + 법인전입금 + 기타전입금 + 기부금 + 국고보조금 + 산학협력단및학교기업전입금 + 교육부대수입 + 교육외수입}임
  4. 4.사립대학 등록금은 교비회계의 등록금 수입 총액임. 단, 평생교육원 등 수료과정(비학위과정)의 단기 수강료 수입은 제외함
  5. 5.국공립대학 기부금은 {발전기금회계(세입)(결산)의 기부금}이며, 사립대학 기부금은 {교비회계 자금계산서(결산)의 기부금}임
  6. 6.사립대학 법인전입금은 {교비회계 자금계산서(결산) 전입금 중 경상비전입금 + 법정부담전입금 + 자산전입금}임
  7. 7.국공립대학은 등록금 비율과 기부금비율, 사립대학은 등록금 비율과 법인 책무성이 기본지표이며, 사립대학의 기부금 비율은 재정 확보의 다양성을 판단하기 위한 보완 지표임
편람 쪽

쪽 번호는 인쇄된 편람 기준입니다. 편람 PDF 파일에서는 6쪽 뒤에 있습니다.
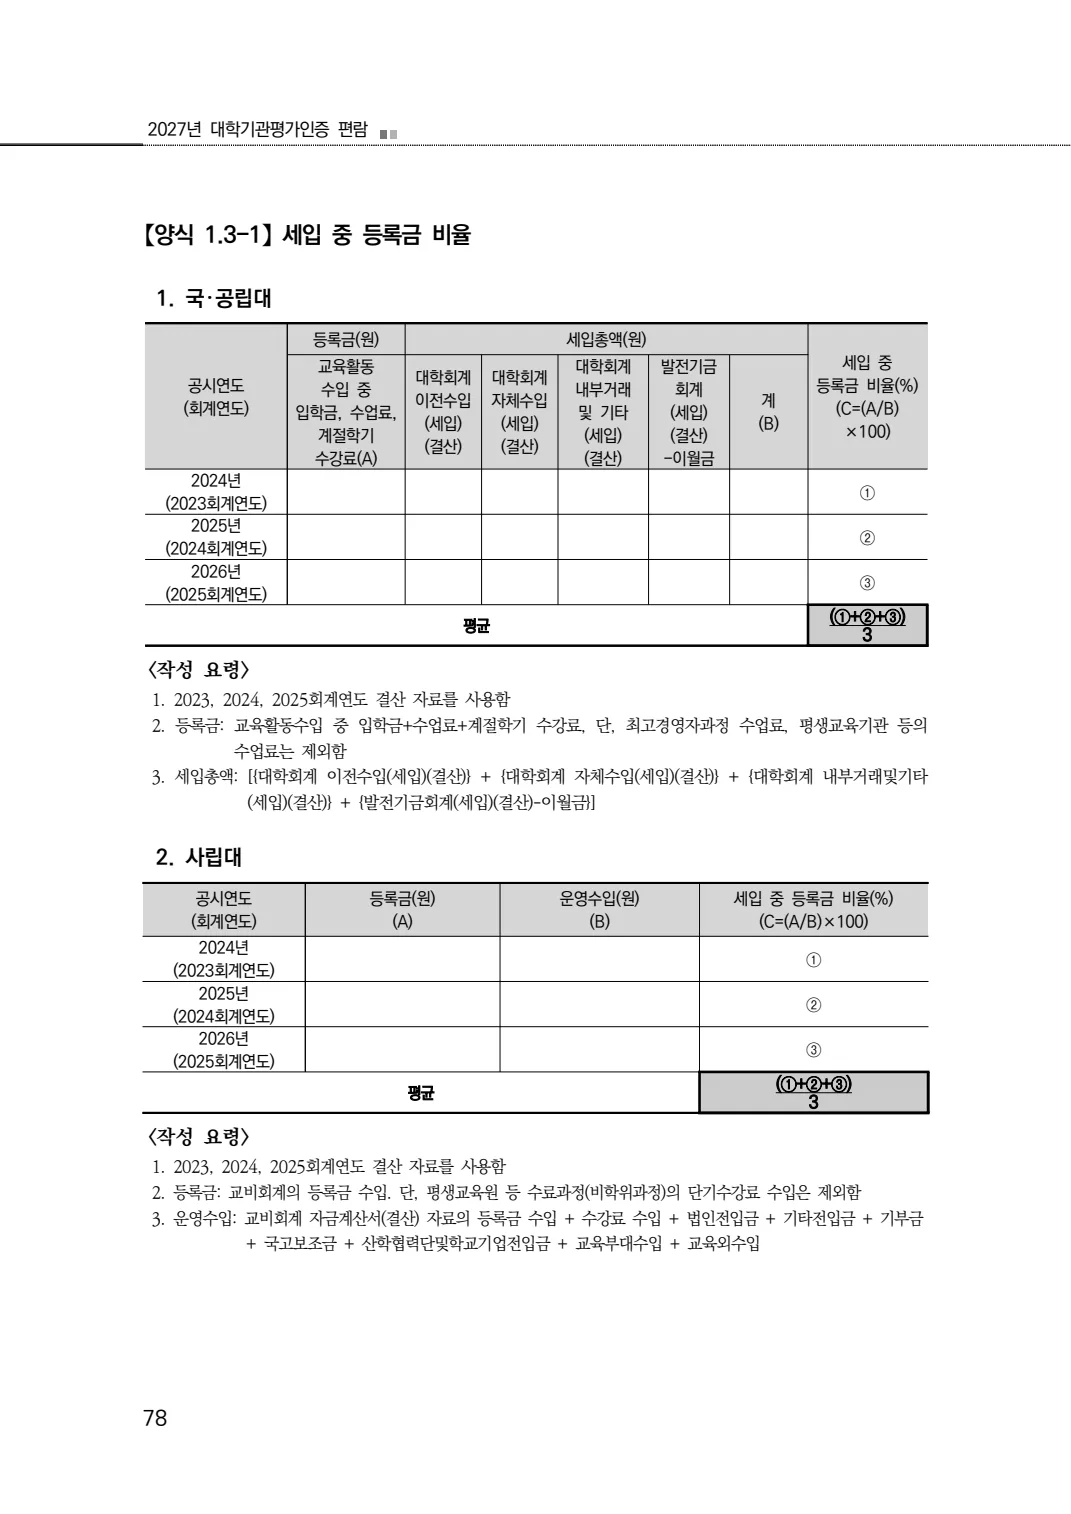
78쪽2027년 대학기관평가인증 편람 78쪽
79쪽2027년 대학기관평가인증 편람 79쪽
80쪽2027년 대학기관평가인증 편람 80쪽
81쪽2027년 대학기관평가인증 편람 81쪽
82쪽2027년 대학기관평가인증 편람 82쪽